Von 50.000 € Ausschüttung behält die GmbH 13.187,50 € ein, und 36.812,50 € kommen bei dir an. Über den Sparer-Pauschbetrag holst du 263,75 € zurück, und mit Finanzierungszinsen kann das Teileinkünfteverfahren die Steuer weiter senken.
Wie wird eine Gewinnausschüttung der GmbH versteuert?
Hältst du die Anteile im Privatvermögen, gilt im Regelfall die Abgeltungsteuer von 25 % nach § 32d EStG. Darauf kommen 5,5 % Solidaritätszuschlag ohne Freigrenze, sodass du zusammen 26,375 % zahlst. Diese 26,375 % behält die GmbH vom vollen Betrag ein. Den Sparer-Pauschbetrag von 1.000 €, bei Zusammenveranlagung 2.000 €, rechnet das Finanzamt erst in der Veranlagung an, denn ein Freistellungsauftrag wirkt bei normalen GmbH-Ausschüttungen nicht.
Bei einer Ausschüttung von 50.000 € zahlst du nach dem Sparer-Pauschbetrag am Ende 12.250 € Abgeltungsteuer und 673,75 € Solidaritätszuschlag. Zusammen sind das 12.923,75 €. Bist du kirchensteuerpflichtig, sinkt die Abgeltungsteuer leicht, und 8 % oder 9 % Kirchensteuer kommen hinzu. Auf den Betrag über dem Sparer-Pauschbetrag liegt die Gesamtbelastung dann bei 27,82 % oder 28,00 %.
Ist dein Sparer-Pauschbetrag schon verbraucht, ist deine Einkommensteuer auf die Ausschüttung mit dem Einbehalt im Regelfall erledigt. Was die GmbH wann abführt, zeigt der Kapitalertragsteuer-Rechner.
Wann ist das Teileinkünfteverfahren bei einer Ausschüttung günstiger?
Bist du zu mindestens 25 % beteiligt oder zu mindestens 1 % und kannst durch deine berufliche Tätigkeit für die GmbH maßgeblich auf ihre Geschäfte einwirken, kannst du nach § 32d Abs. 2 Nr. 3 EStG das Teileinkünfteverfahren beantragen. Dann sind 40 % der Ausschüttung steuerfrei, und 60 % versteuerst du mit deinem persönlichen Steuersatz. Im Gegenzug ziehst du 60 % deiner Werbungskosten ab, zum Beispiel Zinsen für einen Kredit, mit dem du die Anteile gekauft hast.
Ohne Werbungskosten lohnt sich der Antrag bei hohem Einkommen selten. Bei 50.000 € Ausschüttung und einem übrigen Einkommen von 120.000 € zahlst du im Teileinkünfteverfahren 13.293 € und damit mehr als mit der Abgeltungsteuer. Mit 10.000 € Finanzierungszinsen sinkt die Steuer auf 10.634,40 €, und das Teileinkünfteverfahren liegt vorn.
| Verfahren | Steuerpflichtiger Teil | Werbungskosten | Steuer auf 50.000 € Ausschüttung |
|---|---|---|---|
| Abgeltungsteuer | 100 % abzüglich 1.000 € Sparer-Pauschbetrag | nicht abziehbar | 12.923,75 € |
| Teileinkünfteverfahren ohne Zinsen | 60 % | keine | 13.293,00 € |
| Teileinkünfteverfahren mit 10.000 € Zinsen | 60 % abzüglich 6.000 € | zu 60 % abziehbar | 10.634,40 € |
Die Zinsen wirken nur im Teileinkünfteverfahren, weil 60 % davon dein Einkommen mindern. Bei der Abgeltungsteuer bleiben sie ohne Wirkung.
Der Antrag auf das Teileinkünfteverfahren gilt für das Antragsjahr und die folgenden vier Jahre. Du stellst ihn spätestens mit der Einkommensteuererklärung. Widerrufst du ihn, ist für diese Beteiligung kein neuer Antrag mehr möglich.
Was bringt die Günstigerprüfung bei einer GmbH-Ausschüttung?
Liegt dein persönlicher Steuersatz unter 25 %, beantragst du die Günstigerprüfung nach § 32d Abs. 6 EStG. Das Finanzamt versteuert deine Kapitalerträge dann nach dem normalen Tarif. Hast du außer einer Ausschüttung von 20.000 € keine weiteren Einkünfte, zahlst du so 1.325 € Einkommensteuer. Mit Abgeltungsteuer und Solidaritätszuschlag wären es 5.011,25 €.
Der Antrag gilt einheitlich für alle deine Kapitalerträge, bei Ehepaaren für beide Partner. Den Sparer-Pauschbetrag behältst du dabei.
Wie hoch ist die Gesamtbelastung von GmbH und Gesellschafter?
Ein ausgeschütteter Gewinn wird auf zwei Ebenen besteuert. Von 100.000 € Gewinn zahlt die GmbH bei einem Hebesatz von 400 % insgesamt 29.825 € Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer.
Schüttest du die verbleibenden 70.175 € aus, fallen ohne Sparer-Pauschbetrag und Kirchensteuer weitere 18.508,65 € an. Die Gesamtbelastung liegt damit im Jahr 2026 bei 48,33 % und sinkt mit der Körperschaftsteuer ab dem Jahr 2028.
| Jahr | Steuern der GmbH | Steuer auf die Ausschüttung | Gesamtbelastung |
|---|---|---|---|
| 2026 | 29.825,00 € | 18.508,65 € | 48.333,65 € (48,33 %) |
| 2028 | 28.770,00 € | 18.786,91 € | 47.556,91 € (47,56 %) |
| ab 2032 | 24.550,00 € | 19.899,93 € | 44.449,93 € (44,45 %) |
Die Steuer auf die Ausschüttung steigt dabei leicht, weil mehr Gewinn bei dir ankommt. Die Gesamtbelastung sinkt trotzdem um fast vier Prozentpunkte.
Ob du ausschüttest oder ein höheres Gehalt zahlst, entscheidet sich an deinem persönlichen Steuersatz und an der Sozialversicherung. Diese Rechnung machen wir für jeden Gesellschafter einzeln.
Banu Bas
Ein Teil des Gewinns lässt sich auch als Gehalt auszahlen, das die GmbH als Betriebsausgabe abzieht. Was dabei netto übrig bleibt, berechnest du im Brutto-Netto-Rechner für Geschäftsführer.
Du möchtest wissen, welche Gestaltung bei dir wirklich greift?
- Firmenwagen, Investitionsabzug und Gehaltsbausteine gerechnet
- Du siehst, welcher Hebel bei dir tatsächlich etwas bewegt
- Alles bleibt im rechtssicheren Rahmen, ohne Grauzone

 500+Über 500 Unternehmer
persönlich begleitet
Häufige Fragen
Gilt der Sparer-Pauschbetrag auch im Teileinkünfteverfahren?
Nein, mit dem Antrag auf das Teileinkünfteverfahren entfällt der Sparer-Pauschbetrag für diese Erträge. Dafür kannst du 60 % deiner tatsächlichen Werbungskosten abziehen.
Was ändert sich, wenn die Anteile im Betriebsvermögen liegen?
Dann gilt das Teileinkünfteverfahren automatisch, ohne Antrag. Für die Gewerbesteuer kommt es auf die Beteiligung an. Ab 15 % wird die Ausschüttung gekürzt, darunter werden die steuerfreien 40 % wieder hinzugerechnet.
Muss ich eine Ausschüttung in der Steuererklärung angeben?
Nötig ist das nicht, wenn die Abgeltungsteuer mit dem Einbehalt erledigt ist. Willst du den Sparer-Pauschbetrag, das Teileinkünfteverfahren oder die Günstigerprüfung nutzen, gibst du die Ausschüttung in der Anlage KAP an. Beim Sparer-Pauschbetrag und bei der Günstigerprüfung legst du die Steuerbescheinigung der GmbH nur auf Verlangen des Finanzamts vor.
Ist eine Ausschüttung an eine Holding günstiger?
Ja, solange das Geld in der Holding bleibt. Ab 15 % Beteiligung und bei 400 % Hebesatz zahlt die Holding nur etwa 1,49 % Steuer auf die Dividende. Die Rechnung mit deinen Zahlen zeigt dir der Holding-Steuerrechner.
Kann ich eine Ausschüttung auf mehrere Jahre verteilen?
Ja, die Gesellschafterversammlung beschließt jedes Jahr, wie viel ausgeschüttet wird. Verteilte Ausschüttungen nutzen den Sparer-Pauschbetrag mehrfach und können die Günstigerprüfung in einzelnen Jahren erst möglich machen.
Quellen
Rechtsgrundlagen in der Fassung für 2026, geprüft im November 2026.
- § 20 Abs. 1 und 9 EStG (Kapitalerträge, Sparer-Pauschbetrag)
- § 32d EStG (Abgeltungsteuer, Antrag, Günstigerprüfung)
- § 3 Nr. 40 und § 3c Abs. 2 EStG (Teileinkünfteverfahren)
- §§ 43, 43a und 51a EStG (Kapitalertragsteuer, Kirchensteuer)
- §§ 3 und 4 SolZG (Solidaritätszuschlag)
- § 23 KStG (Körperschaftsteuersatz)
- § 8 Nr. 5 und § 9 Nr. 2a GewStG (Hinzurechnung, Kürzung)
- § 36 und § 44a EStG (Anrechnung, Freistellungsauftrag)
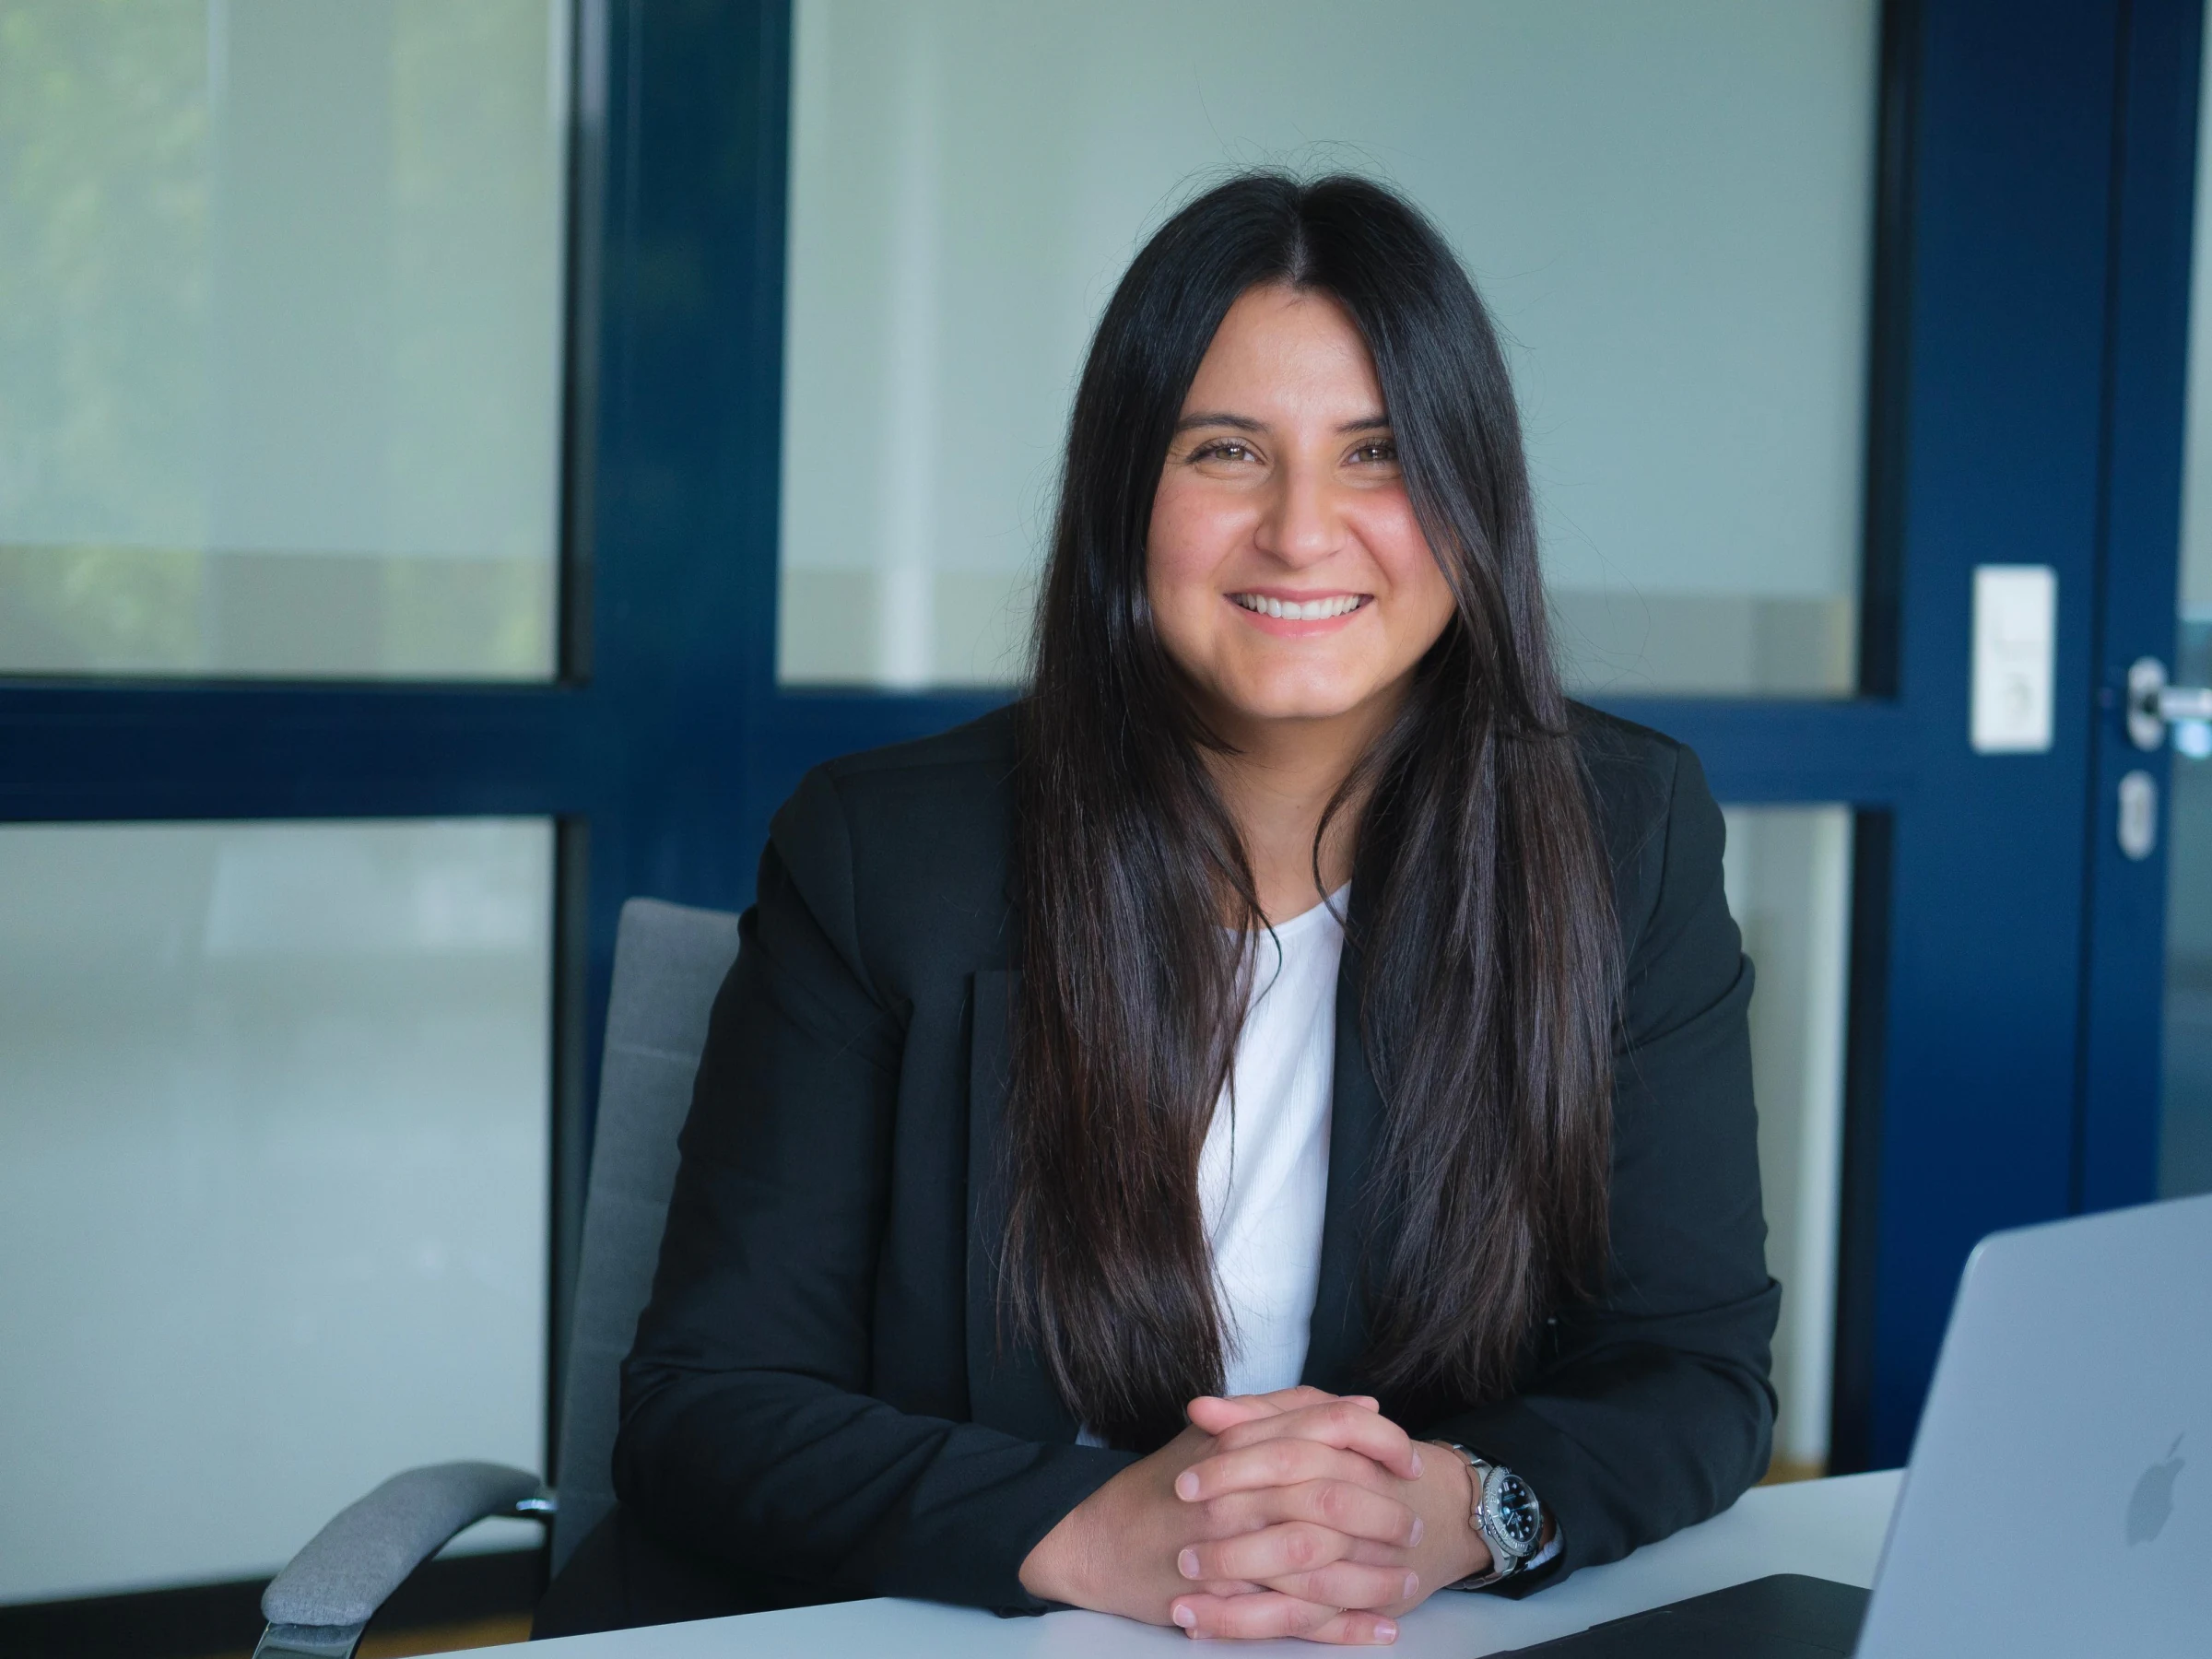
Banu Bas prüfte nach dem Studium Konzernmandate in der Wirtschaftsprüfung einer Big-Four-Gesellschaft. Was dort selbstverständlich ist, bringt sie heute in den Mittelstand: Rechtsformwahl, Holdingstrukturen und laufende Steuergestaltung für Agenturen, Coaches und digitale Dienstleister. Wie die Kanzlei arbeitet, liest du auf der Seite zur Kanzlei.
Rechtsstand: November 2026. Dieser Text dient der allgemeinen Information und ersetzt keine Beratung im Einzelfall. Steuerrecht ändert sich laufend, für deine Situation sprich uns bitte an.